フリーターが社会保険に加入した場合、引かれる金額は収入によって異なります。
まず、国税庁の調査によると、正社員以外の平均年収は約206万円です。
(参考:国税庁:「令和6年分 民間給与実態統計調査-調査結果報告-」)
この年収をもとに試算すると、社会保険料として毎月約2万5,000円、年間では約30万円の社会保険料がかかるとわかりました。
社会保険に加入すると、健康保険や厚生年金保険、雇用保険などの保険料が給与から差し引かれる仕組みです。
手取りが少ないと感じる可能性がある一方で、医療費の負担軽減や将来の年金額の増加などのメリットもあります。
この記事では、フリーターの社会保険料の目安や加入条件、メリット・デメリットなどについて解説します。
社会保険への加入を検討している方や、手取り額がどのくらい変わるのか気になる方はぜひ参考にしてください。
フリーターの社会保険はいくら引かれる?
フリーターが社会保険に加入する場合、年収に応じで保険料が変わってきます。
実際の社会保険料は、加入する健康保険組合や地域によって異なりますが、おおよその目安は以下のとおりです。
| 年間給与 | 120万円 | 150万円 | 200万円 | 250万円 |
| 保険料の月額 | 14,431円 | 18,536円 | 24,999円 | 29,472円 |
※社会保険料の目安は厚生労働省「手取り額の変化について」の手取りシミュレーションをもとに作成
例えば、年収120万円の場合は毎月約14,400円、年間では約17万円の社会保険料がかかる目安です。
社会保険料は給料から天引きで納税することになりますので、あらかじめ給料と言われていた金額と手取りで差額が発生します。
自分が毎月どれくらい給料から社会保険料が引かれているかは、給料明細を見れば分かるようになっていますので、気になる人は給料日後に給料明細を確認してみると良いでしょう。
フリーターにおける社会保険の加入条件は?
フリーターにおける社会保険の加入条件は、勤め先の従業員数によって異なります。
2027年9月までは、主に以下の基準で加入対象かどうかが決まります。
(参考:厚生労働省「社会保険加入の要件」)
| 勤め先の従業員数 | 加入要件の概要 |
|---|---|
| 51人以上 | ・週20時間以上働く ・月額賃金が8.8万円以上 ・2ヶ月を超えて働く見込みがある ・学生ではない |
| 50人以下 | ・正社員の4分の3以上の労働時間で働く ・正社員の4分の3以上の労働日数で働く |
なお、社会保険の適用範囲は段階的に拡大される予定です。
- 2027年10月以降:従業員36人以上の企業が対象
- 2029年10月以降:従業員21人以上の企業が対象
- 2032年10月以降:従業員11人以上の企業が対象
- 2035年10月以降:従業員10人以下の企業も対象
現在は加入対象外でも、今後の制度改正によって社会保険に加入する可能性があります。
詳しい加入条件を確認したい方は、以下をチェックしてみましょう。
勤め先の従業員が51人以上の時の加入条件
勤め先の従業員数が51人以上の会社で働くフリーターは、一定の条件を満たすことで社会保険の加入対象になります。
具体的な条件は以下のとおりです。
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8.8万円以上
- 2ヶ月を超えて雇用される見込みがある
- 学生ではない(※休学中や夜間・通信制の学生など一部例外あり)
参考:厚生労働省「社会保険加入の要件」
これらの条件をすべて満たす場合は、パート・アルバイトやフリーターであっても社会保険に加入します。
勤め先の従業員が50人以下の時の加入条件
勤め先の従業員が50人以下の場合は、労働時間や労働日数によって社会保険に加入できるかどうかが決まります。
具体的には、以下の条件を満たす場合に加入対象です。
- 週の所定労働時間が正社員の4分の3以上
- 1ヶ月の所定労働日数が正社員の4分の3以上
参考:厚生労働省「厚生年金保険・健康保険制度のご案内」
例えば、正社員が週40時間・月20日勤務の会社であれば、週30時間以上かつ月15日以上働く場合は社会保険に加入します。
一方で、週25時間勤務や月12日勤務など、4分の3未満で働く場合は原則として加入対象外です。
フリーターが加入する社会保険の種類
フリーターが加入する社会保険の種類は以下のとおりです。
| 種類 | 概要 |
|---|---|
| 厚生年金保険 | 老後に受け取る年金額を増やせる |
| 健康保険 | 医療費の自己負担を軽減できる |
| 雇用保険 | 失業時に給付金を受け取れる |
| 労災保険 | 仕事中や通勤中のケガなどを補償する |
| 介護保険 | 40歳以上が加入し、介護サービスの費用を支える |
社会保険と一口にいっても、年金や医療、失業時の生活保障など、それぞれ役割が異なります。特に健康保険や厚生年金保険は、国民健康保険や国民年金より手厚い保障を受けられる点が特徴です。
それぞれの制度について詳しく知りたい方は、次の項目で確認していきましょう。
厚生年金保険
厚生年金保険は、2種類ある年金保険のうちの1つです。
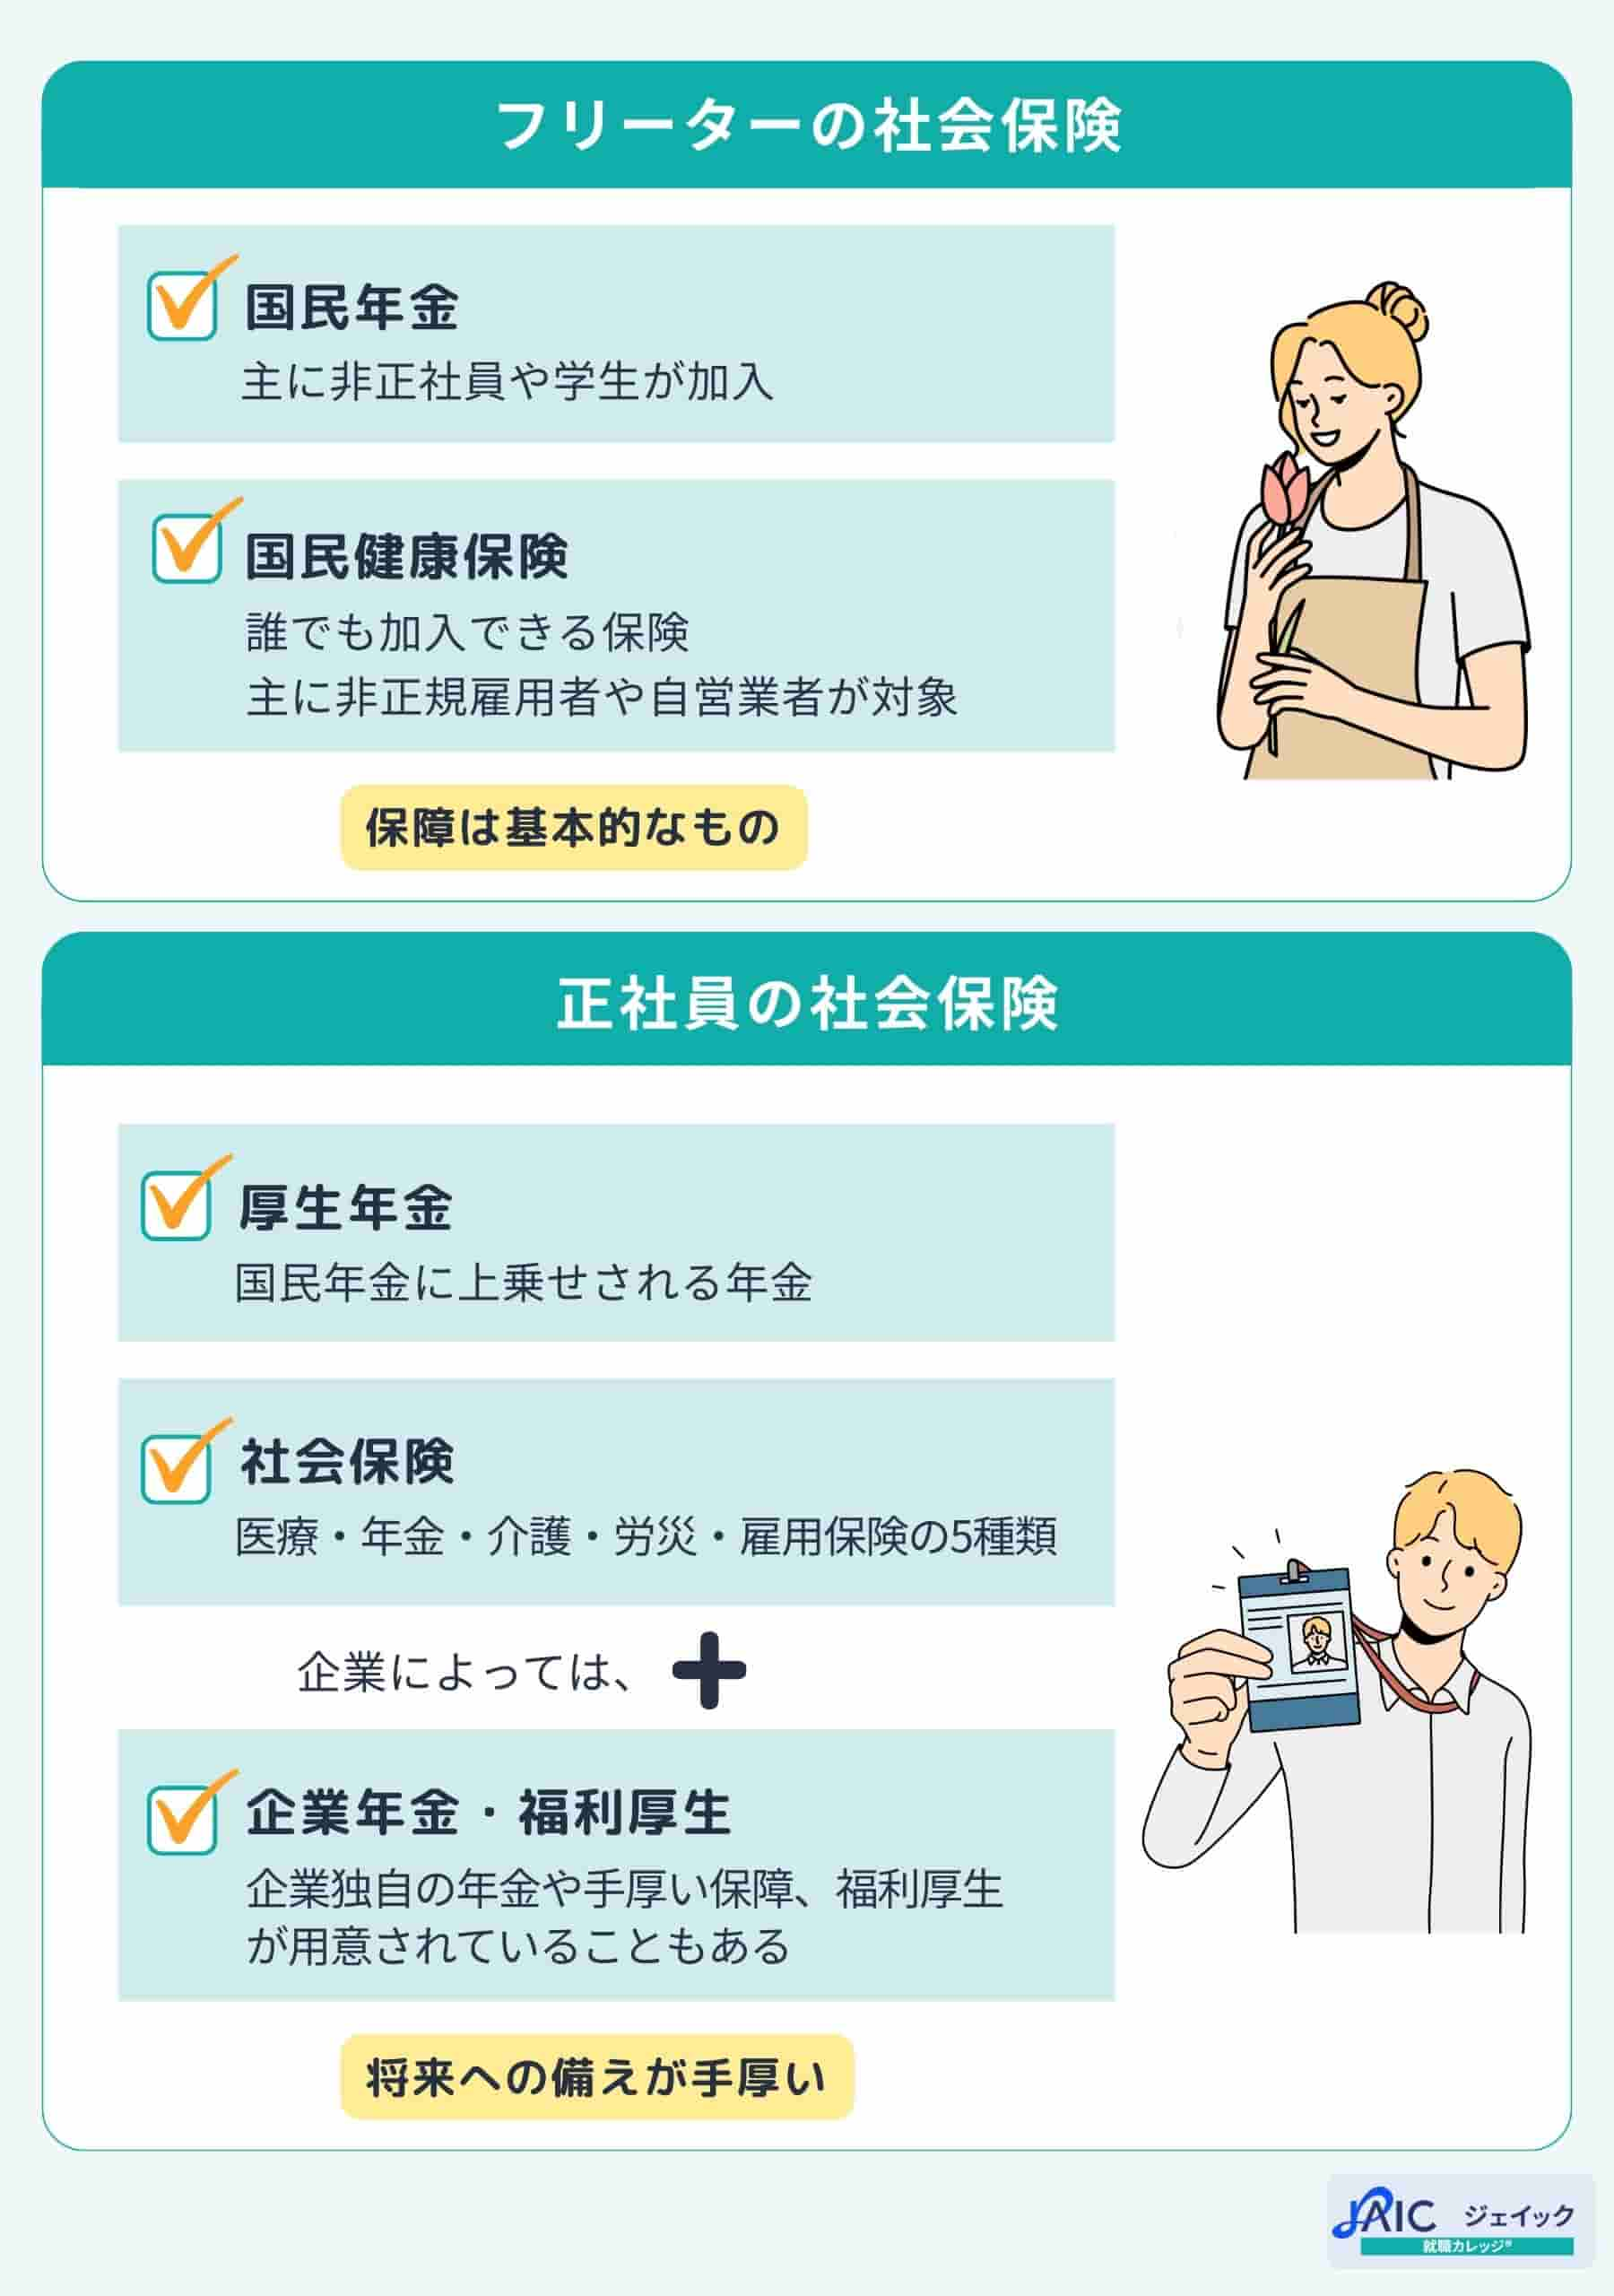
成人した国民全員が加入する「国民年金」に対して、主に企業の会社員または公務員が加入するのが「厚生年金保険」になります。
加入すると国民年金に上乗せして、年金の受給額が増えることとなります。
正社員や公務員が対象ですが、条件を満たせばフリーターでも加入ができます。
詳しくは下で解説していますのでチェックしてみてください。
健康保険
健康保険は、加入することで保険証が発行され、医療費が減額します。自治体などで違いがありますが、個人が医療費の原則3割のみを負担することになり、かなり大きな軽減です。
医療保険には、この「健康保険(健保)」と「国民健康保険(国保)」があり、「国民皆保険制度」のもと全員に医療保険への加入が義務付けられています。
健康保険は国民健康保険に対して、怪我・病気以外にも、出産や死亡までカバーし適用範囲が広くなっています。
国民健康保険に関して、もっと知りたい方は、こちらの記事も参考にしてください。
雇用保険
雇用保険は失業した際に給付金を受け取ることができる保険です。
失業保険と呼ばれることもあります。
最長11ヶ月に渡って給付金を受け取ることができるため、次の仕事が決まるまでの生活費に当てることができます。
雇用保険に加入しておけば、突然クビになった場合でも慌てる必要がありません。
収入が安定しないフリーターにとって、失業時に給付金を受け取ることができるのは大きなメリットだといえます。
労災保険
労災保険は勤務中にケガなどを負った場合に給付金が支払われる保険です。
人数に関係なく、従業員を雇用している企業であれば加入が義務付けされています。
保険料は全額会社が負担してくれるので、労働者は一切お金を払う必要がありません。
工事現場などケガしやすい場所で働いている人にとって、この労災保険は必要不可欠だといえるでしょう。
介護保険
国民は40歳になると介護保険への加入が義務付けられています。
将来、介護が必要になった場合、この介護保険によって支えてもらうことになるため、将来に備えて加入しなければなりません。
バイトでよくある社会保険完備の求人とは?
アルバイトの求人に、「社会保険完備」「社保完備」などと記載のある場合があります。
この場合、5つある社会保険のうち、厚生年金保険、健康保険、雇用保険、労災保険の4つの保険に加入した会社であるということになり、勤務するとそれら4つの保険に自動で加入できることになります。
アルバイト先であれば、フリーターでも正社員と同じレベルの保険制度を利用できるため、万が一の病気怪我や、将来の年金などにしっかりと備えることができます。非常に利点が多いといえます。

フリーターなら社会保険と国民健康保険、どっちが得?
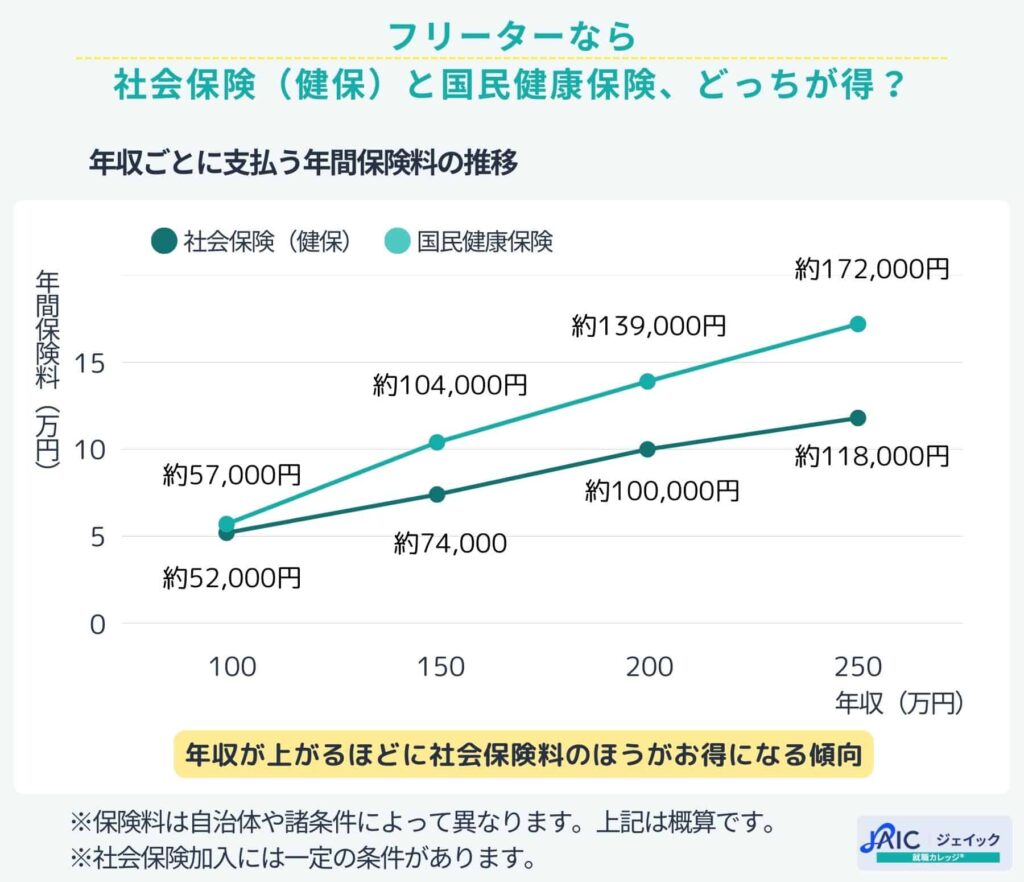
フリーターなら、医療保険を社会保険(健康保険)ではなく国民健康保険に入るという方法もあります。
自由な働き方を考えられるフリーターだからこそ、自分に合った保険の入り方を考えたいですよね。
保険料は年収やお住いの自治体などの諸々の条件よって変わってきます。
大きくは年収に従いますので、年収別で社会保険(健康保険)と国民健康保険の保険料を概算したものが以下になります。
| 年収 | 社会保険 (健保) | 国民健康保険 |
|---|---|---|
| 100万円 | 年間約52,000円 | 年間約57,000円 |
| 150万円 | 年間約74,000円 | 年間約104,000円 |
| 200万円 | 年間約100,000円 | 年間約139,000円 |
| 250万円 | 年間約118,000円 | 年間約172,000円 |
年収200万円だと、保険料が約3万円違うことがわかります。
加えて、国民健康保険は自分で自治体にいって手続きが必要であり、また保険のカバー範囲が、国民健康保険が怪我や病気までのところを、社会保険は出産や死亡までをカバーします。
医療保険としても社会保険のほうがメリットが多くお得であることがわかります。
フリーターが社会保険に加入するメリット
フリーターが社会保険に加入する主なメリットは以下のとおりです。
| メリット | 概要 |
|---|---|
保険料を会社と折半できる | 健康保険料や厚生年金保険料の約半分を会社が負担してくれる |
| 将来受け取れる年金額が増える | 国民年金に加えて厚生年金も受け取れるようになる |
| 働けなくなった時の収入源を補える | 病気や出産で働けない期間の収入を補える |
社会保険に加入すると保険料は発生しますが、その分さまざまな保障を受けられます。
保険料を会社と折半できるほか、将来の年金額が増えたり、病気やケガで働けなくなった際の収入を補えたりする点が主なメリットです。
それぞれのメリットについて詳しく見ていきましょう。
メリット1:保険料を会社と折半できる
社会保険に加入するメリットのひとつは、保険料を会社と折半できることです。
健康保険料や厚生年金保険料は、従業員と会社が約半分ずつ負担する仕組みになっています。
一方、国民健康保険や国民年金に加入する場合は、保険料を全額自分で負担しなければなりません。そのため、同程度の収入であっても社会保険に加入したほうが負担を抑えられるケースがあります。
なお、給与明細には従業員が負担する保険料のみ記載されるのが一般的です。会社負担分は表示されませんが、実際には会社も同額程度の保険料を負担しています。
メリット2:将来受け取れる年金額が増える
社会保険に加入するメリットのひとつは、将来受け取れる年金額が増えることです。
日本の公的年金制度は「3階建て」と表現されることがあり、加入状況によって受け取れる年金が変わります。
| 階層 | 年金制度 | 主な加入者 |
|---|---|---|
| 3階部分 | 企業年金・iDeCoなど | 希望者や企業の加入者 |
| 2階部分 | 厚生年金 | 会社員・公務員など |
| 1階部分 | 国民年金(基礎年金) | 20歳以上60歳未満のすべての人 |
フリーターで社会保険に加入していない場合は、国民年金のみを納めるため、将来受け取れる年金は1階部分の基礎年金のみです。
一方、社会保険に加入すると国民年金に加えて2階部分の厚生年金にも加入するため、将来の受給額が上乗せされます。
例えば、国民年金のみの場合に受け取れる年金額の目安は月額約6.9万円です。
一方、厚生年金にも加入している場合は、月額約15.1万円とされています。
参考:厚生労働省「日本の公的年金は「2階建て」」
メリット3:働けなくなった時の収入源を補える
社会保険に加入していると、病気やケガ、出産などで働けなくなった場合の収入減少を補えるメリットがあります。
フリーターの場合、働けない期間はそのまま収入がなくなることも少なくありません。
社会保険に加入していれば、万が一の際に利用できる制度があります。
例えば、業務外の病気やケガで仕事を休み、給与が支払われない場合は「傷病手当金」を受け取れます。
支給条件を満たせば、休業4日目から最長1年6ヶ月にわたり、給与の約3分の2が支給される制度です。
また、出産のために仕事を休んだ場合は「出産手当金」の対象です。
出産の日以前42日から出産後56日までのうち、仕事を休んだ期間について給与の約3分の2が支給されます。
一方、国民健康保険には傷病手当金や出産手当金がないケースが一般的です。
そのため、働けなくなったときの収入面に不安を感じる方にとって、社会保険は大きな支えになるでしょう。
参考:厚生労働省「社会保険加入のメリット」
フリーターが社会保険に加入するデメリット
フリーターが社会保険に加入するデメリットは以下のとおりです。
| デメリット | 概要 |
|---|---|
| 収入が少ない月でも保険料が発生する | 収入が減っても保険料がすぐには下がらない |
| 扶養内だと働きづらくなりやすい | 年収130万円を超えると扶養から外れる場合がある |
| シフト調整が難しくなる時がある | 加入条件を満せるよう勤務時間を調整しなければならない |
社会保険には多くのメリットがありますが、働き方や収入によっては負担に感じることもあります。
特に、収入の変動が大きいフリーターにとっては、保険料の負担や働き方の制約が気になる場合もあるでしょう。次の項目で詳しい内容をご覧ください。
デメリット1:収入が少ない月でも保険料が発生する
フリーターが社会保険に加入するデメリットのひとつは、収入が少ない月でも一定の保険料を支払う必要があることです。
フリーターはシフトによって収入が変動しやすい働き方ですが、社会保険料は毎月の給与額に応じて変わるわけではありません。
社会保険料は「標準報酬月額」という仕組みをもとに決まります。
これは、給与や各種手当を一定の幅で区分した金額のことで、主に4〜6月の給与を基準に決定されます。(参考:日本年金機構「厚生年金保険の保険料」)
つまり、4〜6月はシフトを多く入れて収入が高かった場合、この3ヶ月間の収入をもとに標準報酬月額が決まるということです。
その後10月にシフトを減らして収入が下がっても、4〜6月の標準報酬月額をもとに社会保険料が計算されるため、負担が大きいと感じる可能性があります。
デメリット2:扶養内だと働きづらくなりやすい
親や配偶者の扶養に入っているフリーターの場合、社会保険に加入すると働き方の調整が難しくなることがあります。
一般的に、年収130万円を超えると扶養から外れる可能性があるためです。
例えば、時給1,200円で働く場合、年収130万円を時給で割ると年間の労働時間は約1,083時間になります。これを12カ月で割ると、1カ月あたり約90時間です。
扶養内で働きたい場合は、この時間数がおおよその目安になります。
ただし「毎月90時間以内なら大丈夫」と単純に判断できるわけではありません。
収入には基本給だけでなく、残業代や通勤手当などが含まれるケースもあります。
そのため、扶養内で働く場合は給与明細を見たり、勤務先のルールを確認したりしながら余裕を持って調整することが大切です。
デメリット3:シフト調整が難しくなる時がある
社会保険に加入すると、加入条件を満たし続けるためにシフト調整が難しくなることがあります。
フリーターは働く時間を柔軟に調整できる一方で、勤務時間が減りすぎると加入条件を満たせなくなる可能性があるためです。
例えば、仕事やプライベートで忙しい月でも、社会保険の加入条件を維持するために一定時間以上働かなければならないケースがあります。
その結果、無理をして働いてしまい、負担を感じることもあるでしょう。
働き方の自由度を重視したい人にとっては、デメリットに感じる場合があります。
フリーターが社会保険に入らないとどうなる?
フリーターは社会保険の加入対象になった場合、強制的に加入が義務付けられます。
もし社会保険が適用される対象の事業所で働いているにもかかわらず、事業所側の不手際で社会保険に加入しないようなことがあれば、アルバイト先が罰則を受けることになります。
具体的には、社会保険未加入となっている従業員の社会保険料を追徴される形で負担しなければならなかったり、場合によっては懲役刑や罰金刑がされることもあります。
極めて重い措置を受けることになりますので、基本的にアルバイト先は社会保険の加入手続きを漏らすことはありません。

フリーターが社会保険に入りたくないならどうする?
社会保険料は決して安くない金額となりますので、フリーターの人によってはどうにかして社会保険に加入することを避けたいと考えるかもしれません。
フリーターが社会保険に入りたくない場合は、以下のような方法が考えられます。
- 親の扶養に入る
- 労働時間、収入を減らす
- 規模が50名以下の会社で働く
- アルバイトを掛け持ちする
- 短期間のアルバイトで働く
これらの方法であれば、法律に反することなく社会保険に加入することを回避できます。
それぞれ詳しく解説します。
親の扶養に入る
フリーターは親の扶養に入ることで、社会保険の加入を避けることができます。
扶養とは、自分1人の力で生計を維持することが難しいときに、親などから経済的支援を受けることを言います。
親の扶養に入る条件としては、フリーターとしての年収が130万円未満であることと定められています。つまり、自分の年収が130万円を超えてしまうと、強制的に親の扶養から外れることになり、社会保険料を支払う義務が発生します。
もしフリーターとしての年収が130万円を超えた場合、社会保険料の納付が必須となるため、場合によっては年収120万円の方が、手取り額としては多くなるといったことも考えられます。
フリーターがお金を稼いで行こうとする際は、あらかじめ社会保険料のことを考えた上でシフトに入ることをおすすめします。
労働時間、収入を減らす
社会保険に加入したくないのであれば、労働時間や収入を減らすことも1つの選択肢です。
週の所定労働時間を20時間未満に抑えることや、所定内賃金を月額8.8万円未満に抑えることで、社会保険料の加入対象ではなくなります。
働き方に制限が出てしまうため全ての人におすすめできるわけではありませんが、特に稼いでいきたいという気持ちが強いわけではないのであれば、社会保険料の加入条件を意識した上で働くようにしましょう。
アルバイトを掛け持ちする
社会保険料は事業所単位でも収入が計算されます。
例えば月収6万円のアルバイト先を2つ掛け持ちすれば、月額8.8万円以上の条件を満たさなくなるため、社会保険の加入条件を回避することができます。
アルバイトを掛け持ちすることは精神的にも身体的にも負担がかかるかもしれませんが、社会保険料を支払わなくて良くなるため、金銭的にはメリットであると言えます。
ただし、扶養から外れる130万円の壁については掛け持ちをしても収入が合算で計算されますので注意してください。
短期間のアルバイトで働く
お金が必要な時だけアルバイトをするなど、短期間のアルバイトで働くようにすれば、労働時間や収入をコントロールしやすくなるため、社会保険料に入らなくて良くなることもあります。
1つのアルバイト先で長く勤めると、どうしてもシフトに長く入ってほしいと言われやすくなるため、社会保険の加入条件を満たしてしまうことが考えられます。
1日だけの単発バイトや、あらかじめ雇用期間が決まっているアルバイト先などを中心に働いてみることも検討してみてください。
社会保険のために働き方を変えた方がいい?
社会保険のために働き方を変えた方がいいかどうかは、収入を増やしたいか、一時的に働き方を調整したいかによって異なります。主な判断基準は以下のとおりです。
| ケース | こんな人におすすめ |
|---|---|
| 働き方を変えた方がいい | 扶養を気にせず働き、今より収入を増やしたい |
| 働き方を変えない方がいい | 就職・転職などの予定があり、一時的に収入を調整したい |
社会保険に加入すると保険料の負担は増えますが、その分保障も手厚くなります。
一方で、将来的に働き方が変わる予定がある場合は、現在の働き方を続けたほうがよいケースもあります。
自分に合った働き方を判断するためにも、次の項目で詳しく確認していきましょう。
フリーターから働き方を変えた方がいい場合
フリーターから働き方を変えた方がいいのは、シフトを増やして収入アップを目指したい人です。
扶養内で働くことを意識してシフトを制限していると、勤務時間だけでなく収入も抑えられてしまいます。
一方で、勤務時間を増やした場合、社会保険料は発生するものの、手取り額が今より増えるケースも少なくありません。
さらに、健康保険や厚生年金などの保障も受けられるようになります。
そのため、今より収入を増やしたいと考えている方は、シフトを柔軟に入れられる社会保険完備の職場へ転職したり、正社員就職を目指したりするとよいでしょう。
フリーターの働き方を変えない方がいい場合
フリーターの働き方を変えない方がいいのは、一時的に収入を調整したい場合です。
将来的に働き方が変わる予定があるなら、無理に勤務時間を増やしたり転職したりする必要はありません。
例えば、以下のようなケースです。
- 数ヶ月後に就職や転職を予定している
- 今は資格取得や受験勉強に集中したい
- 家族の介護や育児が落ち着くまでは今のペースで働きたい
このように、現在の働き方が一時的なものであれば、今すぐ社会保険への加入を目的に働き方を変える必要はないでしょう。
まずは今後のライフプランを踏まえて判断することが大切です。
まとめ
手取り額を減らしたくない人にしてみれば、高い保険料を払ってまで社会保険に加入することは、デメリットに感じるかもしれません。
ただし、社会保険にはそのデメリットを覆すだけの大きなメリットがあります。
社会保険に加入しておけば、失業したり病気になった時に、手厚い保障によって助けてもらうことができます。
「今が良ければいい」という考え方では、万が一の時に困ってしまいます。
人生は何が起こるかわからないので、元気なうちに蓄えをしておく必要があります。
フリーターとして長期にわたって働き続けるのであれば、社会保険には早めに加入しておきましょう。
目の前の利益だけを見て行動するのではなく、長期的な視野を持って行動に移すことが大事です。
フリーターの社会保険について知りたい人は、こちらの記事も参考にしてください。
当社の就職に関するコンテンツの中から、フリーターから正社員への就職活動に不安を感じている方向けに、就活で困りがちなことを解決するための記事をまとめました。